Pemilik Rumah Kontrakan Disebut Kena Pajak Baru 2027, Begini Fakta Sebenarnya dari Kemenkeu
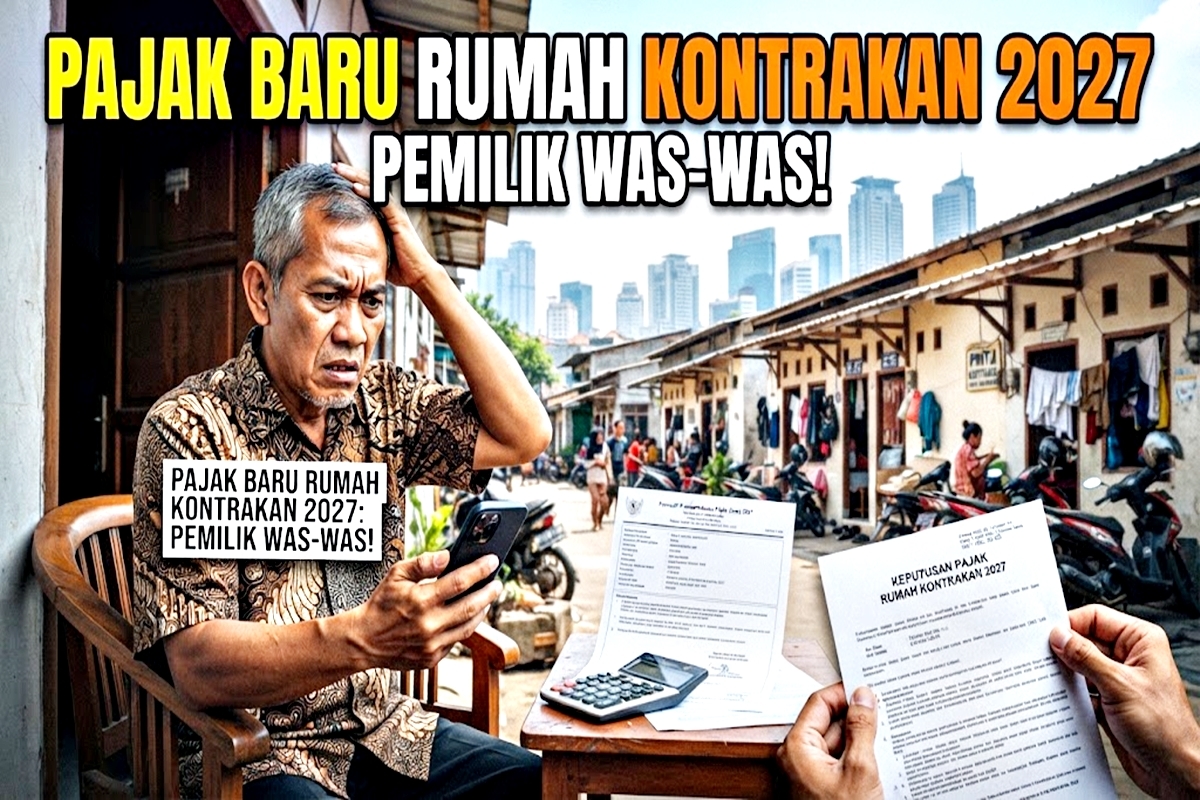
AKURAT BANTEN – Kabar mengenai pemilik rumah kontrakan yang disebut bakal terkena pajak baru mulai 2027 sempat membuat masyarakat ramai bertanya-tanya.
Narasi tersebut bahkan memunculkan kekhawatiran di kalangan pemilik rumah yang menyewakan propertinya sebagai sumber penghasilan tambahan.
Namun, setelah ditelusuri, informasi mengenai adanya pajak baru khusus rumah kontrakan mulai 2027 ternyata tidak tepat.
Kementerian Keuangan melalui Direktorat Jenderal Pajak (DJP) telah memberikan klarifikasi mengenai isu tersebut.
Yang sebenarnya berlaku bukanlah jenis pajak baru yang tiba-tiba muncul pada 2027. Penghasilan dari persewaan tanah dan/atau bangunan memang sudah menjadi objek Pajak Penghasilan (PPh) sejak sebelumnya.
Jadi, yang perlu diluruskan bukan keberadaan kewajiban pajaknya, melainkan anggapan bahwa pemerintah baru akan mengenakan pajak rumah kontrakan mulai 2027. Aturan mengenai PPh atas sewa bangunan sudah lama berlaku.
Baca Juga: Bukan Cuma Menang 4-1, Italia Ukir Sejarah Lewat Kakak-Adik Esposito Setelah Lebih dari 1 Abad
Kemenkeu Luruskan Isu Pajak Rumah Kontrakan 2027
Isu pajak rumah kontrakan kembali menjadi perhatian setelah beredar informasi yang mengaitkan pembahasan perpajakan pemerintah dengan rencana pengenaan pajak baru pada 2027.
Narasi yang berkembang seolah-olah menyebut pemerintah akan membuat aturan khusus yang mewajibkan pemilik rumah kontrakan membayar pajak baru mulai tahun depan.
DJP kemudian meluruskan informasi tersebut.
Dalam edukasi perpajakan yang digelar Kanwil DJP Sulawesi Selatan, Barat, dan Tenggara pada September 2026, DJP menyatakan tidak ada program maupun jenis pajak baru yang secara khusus menyasar rumah kontrakan pada 2027.
DJP juga menegaskan bahwa pajak yang selama ini dimaksud berkaitan dengan penghasilan yang diterima pemilik dari kegiatan menyewakan tanah dan/atau bangunan, bukan pajak karena seseorang memiliki rumah.
Dengan demikian, pemilik rumah tidak serta-merta dikenai pajak baru hanya karena memiliki bangunan yang kemudian dikontrakkan.
Pajak Kontrakan Ternyata Sudah Berlaku Sejak 2018
Lalu dari mana sebenarnya aturan pajak rumah kontrakan berasal?
Ketentuan mengenai PPh atas persewaan tanah dan/atau bangunan telah diatur melalui Peraturan Pemerintah Nomor 34 Tahun 2017 (PP 34/2017).
Aturan tersebut mulai berlaku pada 2 Januari 2018.
DJP menjelaskan bahwa berdasarkan ketentuan tersebut, penghasilan dari persewaan tanah dan/atau bangunan, baik sebagian maupun seluruh bangunan, dikenai PPh yang bersifat final.
Artinya, persoalan pajak atas rumah kontrakan bukan sesuatu yang baru muncul menjelang 2027.
Justru, informasi mengenai kewajiban pajak tersebut sudah menjadi bagian dari ketentuan perpajakan selama bertahun-tahun.
Berapa Pajak Penghasilan dari Rumah Kontrakan?
Berdasarkan ketentuan PP 34/2017, tarif PPh Final atas penghasilan dari persewaan tanah dan/atau bangunan adalah 10 persen dari jumlah bruto nilai persewaan.
Jumlah bruto tersebut pada prinsipnya merupakan seluruh pembayaran atau nilai yang menjadi kewajiban penyewa berkaitan dengan persewaan.
DJP juga menjelaskan bahwa komponen tertentu seperti biaya perawatan, pemeliharaan, keamanan, layanan, dan fasilitas lainnya dapat termasuk dalam jumlah bruto apabila berkaitan dengan nilai persewaan.
Karena itu, pemilik rumah kontrakan sebaiknya tidak langsung menyimpulkan bahwa seluruh uang sewa yang diterima dapat diperlakukan secara bebas dari ketentuan pajak.
Kewajiban perpajakan tetap harus dilihat berdasarkan karakter transaksi dan ketentuan yang berlaku.
Bukan Pajak karena Memiliki Rumah
Satu hal yang paling penting untuk dipahami adalah pajak tersebut bukan pajak atas kepemilikan rumah kontrakan.
DJP secara khusus menjelaskan bahwa objek yang dikenai PPh adalah penghasilan yang diterima atau diperoleh dari kegiatan persewaan, bukan keberadaan fisik rumahnya.
Dengan kata lain, narasi yang menyebut pemerintah akan mulai memajaki rumah kontrakan sebagai aset pada 2027 dapat menimbulkan persepsi yang keliru.
Persoalannya adalah penghasilan dari aktivitas sewa.
Hal ini juga menjelaskan mengapa istilah “pajak rumah kontrakan” dapat terdengar seolah-olah merupakan jenis pajak tersendiri, padahal yang dikenakan adalah PPh atas penghasilan dari persewaan tanah dan/atau bangunan. (**)


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait

Berita Terkini
Terpopuler
- 1Saran Prof Jimly untuk Denny Indrayana, Bawa Nama Ganjar hingga Mahfud Soal Ijazah Gibran, Ada Apa?
- 2Keceplosan Soal 'Pasal Selundupan' untuk Gibran? Komisioner KPU Dicecar Hakim MK, Jawabannya Jadi Sorotan
- 3Gugatan Pendidikan Gibran Masuk MK, Sikap 7 Partai Pengusung Kini Jadi Sorotan
- 4Cawapres Prabowo 2029 Mulai Terbaca, Nama Dedi Mulyadi hingga AHY Masuk Hitungan
- 5Mahfud MD Bongkar Peta Pilpres 2029, 'Posisi Prabowo Bikin Lawan Harus Berhitung'
- 6MK Didesak Buka Tahap Pembuktian Gugatan Denny Indrayana soal Ijazah Gibran, Apa yang Dipersoalkan?
- 7Golkar Ungkap Alasan Partai Pendukung Tak Turun Bela Gibran di MK, Ini Penjelasannya
- 8Terungkap di Sidang MK, Bawaslu Sempat Terkendala Akses Data Pendidikan Gibran
- 9Baru Awal Musim, MU Sudah Cari Pengganti Carrick? Nama Antonio Conte Muncul dari Italia
- 10Manchester City Terancam Hukuman Berat, Piers Morgan Desak Premier League Jatuhkan Sanksi Degradasi